Prolongation
HausbankSie verlängern bei Ihrer bisherigen Bank.
- Wenig Aufwand, kaum Unterlagen
- Nur ein Angebot, kein Wettbewerb
- Kaum Spielraum bei den Konditionen
Ihre Bank schickt meist nur ein Standardangebot. Wir vergleichen über 550 Banken – und Sie können sich Ihre Konditionen schon bis zu 60 Monate im Voraus sichern.
4,95 von 5 · 246 Bewertungen auf ProvenExpertEinige Monate vor dem Ende der Zinsbindung kommt Post von der Bank: ein fertiges Angebot zur Verlängerung. Unterschreiben, zurückschicken, fertig. Bequem ist das, aber selten das Beste, was für Sie drin ist.
Zum Ende der Zinsbindung dürfen Sie Ihr Darlehen ohne Vorfälligkeitsentschädigung zu einer anderen Bank mitnehmen. Genau dann lohnt sich der Vergleich.
1Nur ein einziges Angebot, ohne Vergleich mit anderen Banken.
2Laufzeit von der Bank gewählt, nicht von Ihnen.
3Knappe Frist: Wer jetzt erst vergleicht, gerät unter Zeitdruck.
Schon wenige Zehntelprozentpunkte ergeben bei einer sechsstelligen Restschuld jedes Jahr einen spürbaren Betrag – und das über die gesamte neue Zinsbindung.
Vereinfachte Rechnung: Restschuld × Zinsunterschied, bezogen auf das erste Jahr. Durch die laufende Tilgung sinkt der Betrag in den Folgejahren etwas. Keine Aussage über aktuelle Zinsen.
Von 1,02 % im Dezember 2020 auf 3,78 % im Juli 2026: Wer in der Niedrigzinsphase abgeschlossen hat, zahlt bei der Anschlussfinanzierung deutlich mehr. Umso mehr lohnt sich der Vergleich.
| Jahr | Durchschnitt | Tiefstwert | Höchstwert |
|---|
Eine Anschlussfinanzierung können Sie bis zu fünf Jahre vor dem Ende Ihrer Zinsbindung festmachen. So läuft das Zeitfenster ab:
Sie sichern sich heute die Konditionen für später. Gut, wenn Sie steigende Zinsen fürchten.
Spätestens jetzt Angebote einholen. Viele Banken bieten dann schon ohne großen Aufschlag an.
Jetzt kommt meist das Prolongationsangebot. Laden Sie es hoch – wir prüfen es.
Die neue Bank löst das alte Darlehen ab. Eine Vorfälligkeitsentschädigung fällt nicht an.
Sie verlängern bei Ihrer bisherigen Bank.
Eine andere Bank übernimmt Ihr Darlehen zum Ende der Zinsbindung.
Sie sichern sich die Konditionen heute, das Darlehen startet später.
Zinsbindung länger als zehn Jahre? Nach zehn Jahren ab vollständiger Auszahlung können Sie Ihr Darlehen mit sechs Monaten Frist kündigen (§ 489 BGB) – auch wenn die Zinsbindung eigentlich länger läuft. Wir prüfen, ob sich das für Sie lohnt.
Laden Sie das Angebot Ihrer Bank hoch. Wir vergleichen es mit dem Markt und schicken Ihnen ein angepasstes Gegenangebot.
Zwei Minuten Formular oder einfach das Schreiben Ihrer Bank hochladen. Wir melden uns persönlich.
Wir holen Angebote ein und stimmen Zinsbindung, Tilgung und Sondertilgung auf Ihre Pläne ab.
Sie entscheiden. Beim Wechsel kümmern wir uns mit Ihnen um Antrag, Ablösung und Grundschuld.
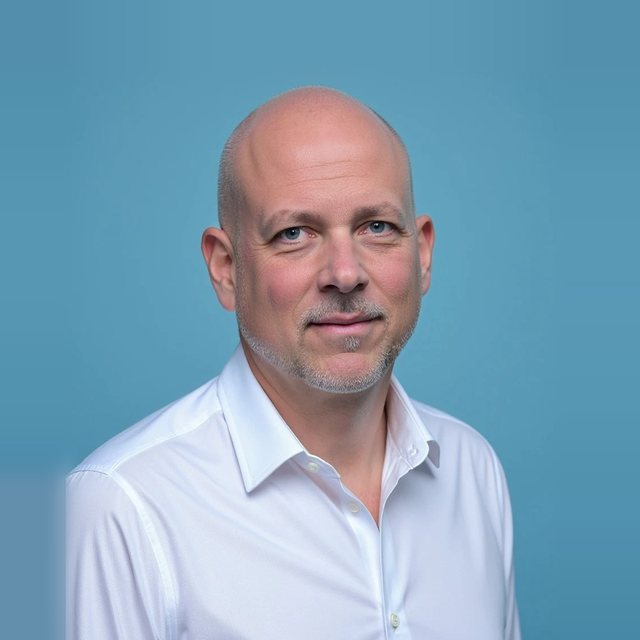
Ich bin nicht an eine Bank gebunden und vergleiche in Ihrem Auftrag. Sie haben vom ersten Anruf bis zur Auszahlung einen festen Ansprechpartner – am Telefon, per Video oder persönlich im Allgäu.
Registrierung im Vermittlerregister unter D-W-155-19AF-21 – prüfbar auf vermittlerregister.info.
Bis zu 60 Monate vor dem Ende Ihrer Zinsbindung, mit einem sogenannten Forward-Darlehen. Für die Vorlaufzeit verlangen Banken einen Zinsaufschlag, der mit jedem Monat steigt. Ob sich das lohnt, hängt davon ab, wie Sie die Zinsentwicklung einschätzen und wie viel Sicherheit Ihnen wichtig ist. Das rechnen wir gemeinsam durch.
Nein. Zum Ende der Zinsbindung können Sie Ihr Darlehen ohne Vorfälligkeitsentschädigung zu einer anderen Bank mitnehmen. Das Prolongationsangebot ist ein Angebot, keine Pflicht. Unterschreiben Sie es am besten erst, wenn Sie verglichen haben.
Dann läuft das Darlehen nach Ende der Zinsbindung je nach Vertrag meist mit variablem Zins weiter, bis Sie eine neue Vereinbarung treffen. Das ist selten günstig. Kümmern Sie sich deshalb rechtzeitig darum.
Für eine erste Einschätzung genügen Restschuld, Ende der Zinsbindung und das Angebot Ihrer Bank, falls vorhanden. Für den Antrag kommen später Einkommensnachweise, der aktuelle Darlehensstand und Angaben zur Immobilie dazu. Wir schicken Ihnen eine übersichtliche Liste.
Weniger, als viele denken. Die neue Bank löst das alte Darlehen zum Stichtag ab, die Grundschuld wird übertragen. Die Formalitäten mit Bank und Notar organisieren wir mit Ihnen. Für Grundschuldabtretung oder Notar können geringe Gebühren anfallen. Die beziehen wir in den Vergleich ein.
Ja, das ist die Gelegenheit dazu: eine andere Zinsbindung, eine höhere oder niedrigere Tilgung, Sondertilgungsrechte oder ein zusätzlicher Betrag, etwa für eine Modernisierung oder energetische Sanierung.
Für Sie ist unser Service kostenfrei – die Prüfung Ihres Bankangebots genauso wie die Vermittlung. Kommt eine Finanzierung zustande, erhalten wir von der Bank eine Vermittlungsprovision. Sie ist in deren Konditionen bereits einkalkuliert, ein Honorar zahlen Sie nicht. Die genaue Höhe steht vor Abschluss im Europäischen Standardisierten Merkblatt (ESIS).
Drei kurze Schritte. Wir melden uns persönlich bei Ihnen und stellen passende Angebote zusammen.